LPPI: Pertumbuhan Laba Bank hingga Akhir 2026 Berpotensi Makin Timpang
JurnalFinansial.com - Kinerja industri perbankan nasional hingga akhir 2026 diperkirakan masih tumbuh positif. Namun, pertumbuhan laba antarbank berpotensi semakin tidak merata, terutama akibat perbedaan kekuatan pendanaan, permodalan, dan skala bisnis.
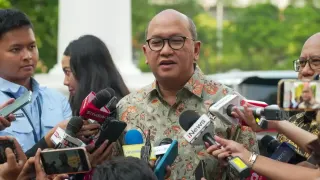
Senior Vice President and Head of Research Lembaga Pengembangan Perbankan Indonesia (LPPI) Trioksa Siahaan menilai bank besar memiliki peluang mempertahankan kinerja yang lebih stabil dibandingkan bank kecil dan menengah. Sebaliknya, bank yang masih bergantung pada sumber dana berbiaya tinggi berisiko menghadapi tekanan margin dan profitabilitas.
“Bank besar berpeluang mempertahankan kinerja lebih stabil, sedangkan bank kecil-menengah yang bergantung pada dana mahal berisiko mengalami tekanan margin dan profitabilitas,” ujarnya kepada Bisnis, Senin (9/11/2026).
Meski demikian, Trioksa mengingatkan seluruh kelompok bank tetap perlu mewaspadai sejumlah risiko utama. Risiko tersebut meliputi kenaikan biaya dana, tekanan likuiditas, serta potensi penurunan kualitas kredit.
Tekanan yang dihadapi sebagian bank juga dinilai dapat mendorong konsolidasi industri secara selektif, terutama bagi bank yang belum memiliki skala ekonomi dan struktur pendanaan yang kompetitif.
“Kondisi ini juga dapat mempercepat konsolidasi secara selektif, terutama bagi bank yang belum memiliki skala ekonomi dan struktur pendanaan yang kompetitif,” sebut Trioksa.
Menurut Trioksa, perbedaan kinerja antara bank besar dan bank kecil-menengah terutama dipengaruhi oleh struktur pendanaan, kekuatan permodalan, efisiensi, serta skala bisnis masing-masing.
Bank besar memiliki keunggulan dalam menghimpun dana murah atau Current Account Saving Account (CASA) melalui basis nasabah yang luas, ekosistem transaksi yang kuat, serta kemampuan mendiversifikasi sumber pendapatan. Keunggulan tersebut membuat biaya dana lebih terkendali dan profitabilitas relatif terjaga.
Kondisi itu menjadi penting di tengah penurunan Net Interest Margin (NIM) industri perbankan yang tercatat sebesar 4,29% pada September 2026.
“Kunci ketahanan bank besar bukan hanya modal yang kuat, tetapi juga kemampuan menjaga kualitas kredit, efisiensi operasional, dan stabilitas likuiditas,” tegasnya.
Pertumbuhan Kredit Lebih Tinggi dari DPK
Trioksa turut menyoroti tekanan pendanaan yang masih berpotensi membayangi industri perbankan. Hal ini sejalan dengan pertumbuhan kredit yang mencapai 13,26%, lebih tinggi dibandingkan pertumbuhan dana pihak ketiga (DPK) sebesar 8,22%.
Kesenjangan pertumbuhan tersebut membuat persaingan antarbank dalam menghimpun dana semakin ketat. Kondisi ini berpotensi meningkatkan biaya dana, terutama bagi bank yang belum memiliki basis simpanan murah yang kuat.
Untuk menjaga kinerja, Trioksa menyarankan bank memperkuat penghimpunan CASA, meningkatkan pendapatan berbasis komisi atau fee-based income, serta mengendalikan biaya operasional.
Selain itu, penyaluran kredit perlu dilakukan secara lebih selektif dengan mempertimbangkan prospek sektor usaha dan kemampuan debitur dalam memenuhi kewajiban pembayaran.
“Bank perlu memperkuat CASA, meningkatkan pendapatan berbasis komisi, mengendalikan biaya operasional, serta lebih selektif menyalurkan kredit pada sektor yang memiliki prospek dan kualitas pembayaran yang baik,” ujarnya.
Dengan demikian, kemampuan menjaga kualitas aset, efisiensi, dan struktur pendanaan akan menjadi faktor penting bagi perbankan dalam mempertahankan profitabilitas hingga akhir 2026.