Cara Mengajukan Restrukturisasi Utang ke Bank, Ini Syarat dan Dokumennya
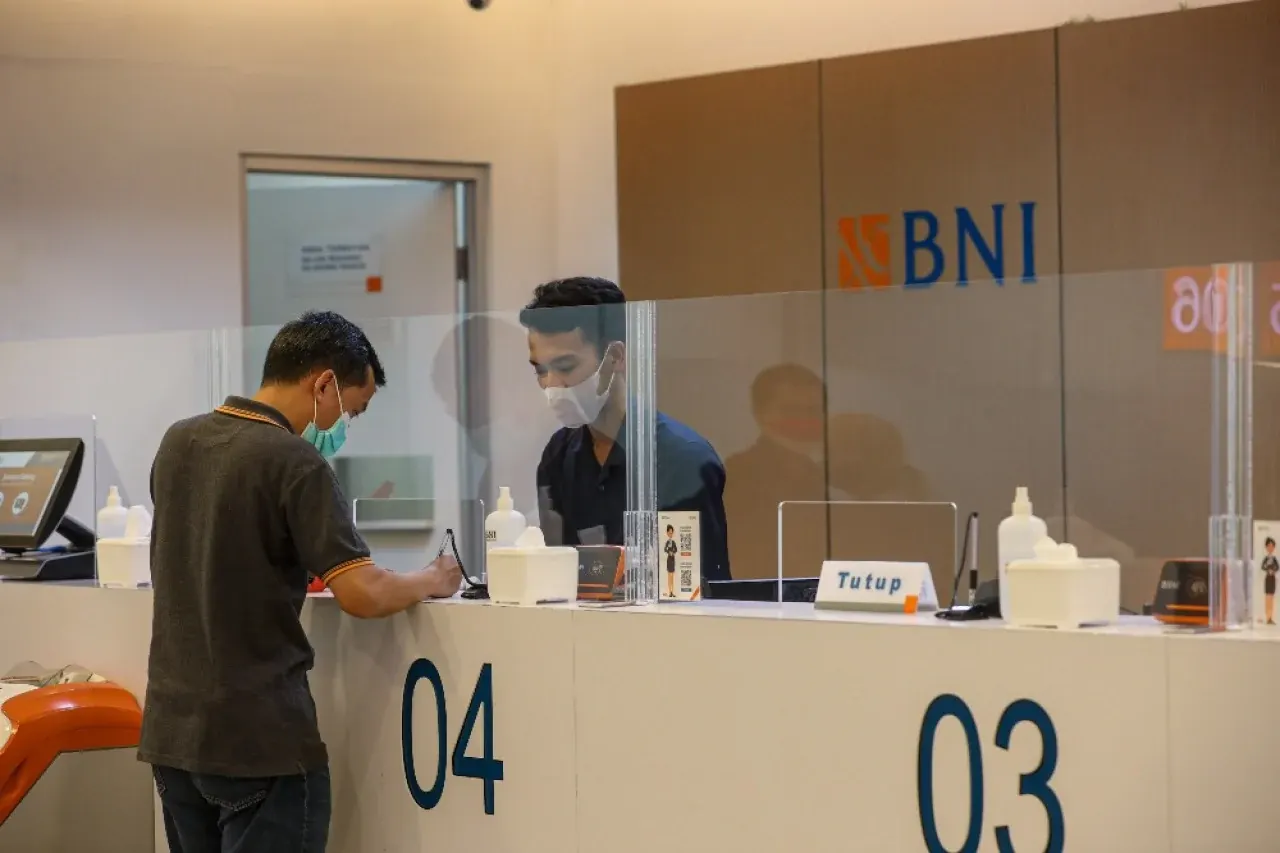
JurnalFinansial.com - Debitur yang mengalami kesulitan membayar cicilan pinjaman dapat mengajukan restrukturisasi kredit kepada bank atau lembaga pembiayaan. Melalui fasilitas ini, nasabah berpeluang memperoleh keringanan pembayaran, seperti perpanjangan tenor atau penyesuaian jumlah cicilan agar sesuai dengan kemampuan keuangan.
Restrukturisasi kredit merupakan penyesuaian persyaratan pembayaran pinjaman yang diberikan kreditur kepada debitur. Kebijakan ini bukan berarti penghapusan utang, melainkan upaya memberikan kelonggaran agar nasabah tetap dapat memenuhi kewajibannya.
Kesulitan membayar cicilan dapat dipicu berbagai kondisi, mulai dari kehilangan pekerjaan, penurunan pendapatan, kegagalan usaha, perubahan situasi ekonomi, hingga pengelolaan keuangan yang kurang baik.
Karena itu, nasabah yang mulai kesulitan memenuhi kewajiban sebaiknya segera menghubungi bank dan menyampaikan kondisi keuangannya. Debitur juga perlu menyiapkan usulan pembayaran yang realistis agar dapat dipertimbangkan oleh pihak kreditur.
Syarat Umum Pengajuan Restrukturisasi Kredit
Menurut ketentuan Otoritas Jasa Keuangan (OJK), restrukturisasi kredit dapat diberikan kepada debitur yang memenuhi sejumlah kriteria. Persyaratan tersebut menjadi dasar bagi bank atau lembaga pembiayaan dalam menilai kelayakan permohonan.
Beberapa persyaratan umum yang perlu diperhatikan antara lain:
-
Debitur mengalami kesulitan keuangan sehingga kemampuan membayar pokok pinjaman dan bunga terganggu.
-
Debitur masih memiliki prospek usaha yang baik untuk dikembangkan pada masa mendatang, khususnya bagi debitur yang memiliki pinjaman untuk kegiatan usaha.
-
Kreditur menilai debitur masih memiliki kemampuan untuk melanjutkan pembayaran setelah restrukturisasi diberikan.
-
Debitur menunjukkan iktikad baik dan bersikap kooperatif selama proses pengajuan.
-
Debitur menyertakan bukti kondisi keuangan, seperti slip penghasilan, laporan keuangan, atau dokumen pendukung lainnya.
Pemenuhan persyaratan tersebut tidak otomatis menjamin permohonan disetujui. Bank tetap akan melakukan penilaian berdasarkan kondisi dan kemampuan pembayaran masing-masing nasabah.
7 Hal yang Perlu Disiapkan agar Pengajuan Restrukturisasi Dipertimbangkan
Agar proses pengajuan berjalan lebih lancar, terdapat tujuh hal yang sebaiknya dipersiapkan debitur sebelum mengajukan restrukturisasi kredit.
1. Pastikan kondisi keuangan memenuhi kriteria
Restrukturisasi umumnya relevan bagi debitur yang mengalami kesulitan pembayaran, tetapi masih memiliki sumber penghasilan atau prospek usaha untuk melanjutkan pembayaran.
Jika kemampuan membayar benar-benar tidak tersedia, bank dapat menilai bahwa skema restrukturisasi yang diajukan belum layak. Oleh karena itu, penting untuk mengevaluasi kondisi keuangan secara jujur sebelum menentukan bentuk keringanan yang diminta.
2. Ajukan permohonan sedini mungkin
Jangan menunggu hingga tunggakan cicilan semakin menumpuk. Menghubungi bank sejak awal dapat membantu debitur membicarakan solusi sebelum kondisi pembayaran memburuk.
Sebaliknya, menghindari komunikasi dengan pihak bank atau tidak merespons pemberitahuan penagihan dapat mempersulit proses penyelesaian. Komunikasi yang terbuka menunjukkan iktikad baik debitur dalam memenuhi kewajiban.
3. Hitung kemampuan pembayaran dan tentukan usulan
Sebelum mengajukan permohonan, catat seluruh pemasukan, pengeluaran rutin, serta kewajiban cicilan lainnya. Dari perhitungan tersebut, tentukan jumlah pembayaran yang masih realistis untuk dipenuhi setiap bulan.
Debitur kemudian dapat mengusulkan skema yang sesuai, misalnya memperpanjang jangka waktu pinjaman atau menyesuaikan besaran cicilan. Usulan yang disertai perhitungan jelas akan membantu bank melakukan penilaian.
4. Lengkapi dokumen pendukung
Siapkan dokumen yang menunjukkan identitas, kondisi pekerjaan atau usaha, serta kemampuan keuangan terkini. Pastikan seluruh dokumen terbaca jelas dan informasi di dalamnya konsisten.
Kelengkapan administrasi dapat membantu memperlancar proses pemeriksaan. Sebaliknya, dokumen yang tidak lengkap atau memiliki data berbeda berpotensi memperlambat penilaian.
5. Gunakan kanal pengajuan resmi bank
Permohonan dapat disampaikan melalui kantor cabang atau layanan resmi bank, seperti telepon, WhatsApp, dan email yang tercantum pada kanal komunikasi resmi lembaga terkait.
Simpan bukti pengajuan, nomor tiket layanan, atau tanda terima dokumen sebagai arsip. Hindari menggunakan perantara yang menjanjikan persetujuan restrukturisasi dengan imbalan biaya tertentu.
6. Ikuti proses penilaian dan bersikap kooperatif
Setelah permohonan diterima, bank akan memeriksa alasan kesulitan pembayaran, kelengkapan dokumen, dan kemampuan debitur dalam memenuhi kewajiban setelah restrukturisasi.
Jawab setiap pertanyaan dengan informasi yang benar dan siapkan dokumen tambahan apabila diminta. Selama proses berlangsung, debitur sebaiknya tetap berkomunikasi dengan bank mengenai kewajiban pembayaran yang masih berjalan.
7. Pelajari perjanjian baru sebelum menyetujui
Jika permohonan disetujui, jangan langsung menandatangani perjanjian tanpa membaca seluruh ketentuannya.
Periksa kembali suku bunga, jangka waktu pinjaman, jumlah cicilan, biaya tambahan, denda, serta jadwal pembayaran. Debitur juga perlu memahami kemungkinan dampak restrukturisasi terhadap catatan kredit dalam Sistem Layanan Informasi Keuangan (SLIK).
Waspadai tawaran jasa pemutihan utang yang meminta pembayaran di muka atau menjanjikan penghapusan kewajiban tanpa prosedur resmi.
Daftar Dokumen Pengajuan Restrukturisasi Kredit untuk Perorangan
Dokumen yang diperlukan dapat berbeda sesuai kebijakan masing-masing bank dan kondisi debitur. Namun, terdapat sejumlah dokumen yang umumnya diminta dalam proses pengajuan restrukturisasi kredit perorangan.
1. Surat atau formulir permohonan restrukturisasi
Dokumen ini memuat identitas debitur, nomor perjanjian kredit atau rekening pinjaman, serta usulan bentuk keringanan yang diminta. Contohnya, perpanjangan tenor atau penyesuaian cicilan.
Formulir biasanya disediakan oleh bank, Bank Perkreditan Rakyat (BPR), atau lembaga pembiayaan terkait.
2. Dokumen identitas
Dokumen identitas yang umumnya diperlukan meliputi:
-
Kartu Tanda Penduduk (KTP) debitur.
-
KTP pasangan jika dipersyaratkan.
-
Kartu Keluarga (KK).
-
Swafoto sambil memegang KTP apabila pengajuan dilakukan secara digital dan diminta oleh bank.
3. Dokumen kondisi keuangan untuk karyawan atau individu
Bagi debitur yang bekerja sebagai karyawan, dokumen pendukung dapat berupa:
-
Slip gaji terakhir atau surat keterangan penghasilan.
-
Surat pemutusan hubungan kerja (PHK), jika relevan.
-
Surat keterangan pengurangan jam kerja atau penurunan pendapatan dari pemberi kerja, apabila tersedia.
Dokumen tersebut digunakan untuk menggambarkan perubahan kemampuan keuangan debitur.
4. Dokumen kondisi usaha untuk pengusaha atau UMKM
Bagi debitur yang menjalankan usaha, dokumen yang dapat disiapkan antara lain:
-
Laporan keuangan sederhana, seperti laporan laba rugi dan catatan omzet.
-
Mutasi rekening atau rekening koran sekitar tiga bulan terakhir untuk menunjukkan perubahan transaksi.
-
Dokumen legalitas usaha, seperti Nomor Induk Berusaha (NIB), Surat Izin Usaha Perdagangan (SIUP), atau surat keterangan usaha dari kelurahan maupun desa.
Tahapan Pengajuan Restrukturisasi Kredit ke Bank
Setelah dokumen disiapkan, debitur dapat mengikuti proses pengajuan melalui beberapa tahapan berikut.
1. Mengajukan permohonan
Debitur menyampaikan permohonan restrukturisasi melalui kantor cabang atau kanal layanan resmi bank, seperti telepon, WhatsApp, maupun email.
Pastikan dokumen persyaratan telah disiapkan dan diserahkan sesuai prosedur yang berlaku. Jelaskan pula alasan kesulitan pembayaran serta bentuk keringanan yang diharapkan.
2. Menjalani proses penilaian
Setelah menerima permohonan, bank akan mengevaluasi penyebab kesulitan pembayaran dan kondisi keuangan debitur. Pemeriksaan juga mencakup kelengkapan dokumen, riwayat pembayaran, serta kemampuan nasabah memenuhi cicilan berdasarkan skema yang diusulkan.
Pada tahap ini, bank dapat meminta informasi atau dokumen tambahan untuk mendukung proses penilaian.
3. Menunggu keputusan permohonan
Berdasarkan hasil evaluasi, bank akan menentukan apakah permohonan restrukturisasi dapat disetujui atau ditolak.
Keputusan tersebut mempertimbangkan kondisi keuangan, riwayat pembayaran, dan kemampuan debitur dalam melanjutkan kewajiban setelah memperoleh penyesuaian kredit.
Jika disetujui, nasabah perlu mempelajari ketentuan baru dan memastikan seluruh kesepakatan pembayaran tercantum secara jelas dalam perjanjian restrukturisasi.
Dengan memahami persyaratan, menyiapkan dokumen, dan menjaga komunikasi dengan pihak bank, debitur dapat mengajukan restrukturisasi secara lebih terarah. Perlu diingat, restrukturisasi bukan penghapusan utang dan persetujuannya tetap bergantung pada hasil penilaian kreditur.